El periodista Carles Francino afirmó el 21 de octubre de 2025, en La Ventana de la Cadena SER, que la crisis de vivienda en España «no es una crisis de enfrentamiento generacional, es una crisis de clases». La frase desplaza el debate desde la edad hacia la desigualdad de ingresos y patrimonio, y apunta a las herencias como variable decisiva para entender quién puede y quién no puede acceder a una vivienda.
Por qué la edad no explica el problema habitacional
Francino subrayó que los jóvenes no forman un grupo económicamente homogéneo. Dos personas de 30 años pueden tener perspectivas radicalmente distintas: una con apoyo familiar, ahorros previos o la expectativa de recibir un inmueble en herencia; otra que depende exclusivamente de su salario para cubrir el alquiler y los gastos cotidianos. La diferencia de partida no se mide en años, sino en recursos acumulados.
La misma lógica se aplica a las generaciones adultas. Tener más edad no garantiza haber acumulado patrimonio ni disfrutar de seguridad financiera. Hay adultos que siguen pagando alquileres elevados o afrontan hipotecas con dificultad. Reducir el debate a una confrontación entre jóvenes y mayores, según el periodista, puede unir en un mismo bando a personas que comparten dificultades materiales y ocultar las diferencias de riqueza dentro de cada franja de edad.
Lee también : Argentina cambia el cálculo de jubilaciones: qué significa para los futuros pensionados
Las herencias como ventaja estructural en el mercado inmobiliario
El argumento central de Francino gira en torno al papel de las herencias. Quien recibe una vivienda, una suma de dinero o activos familiares parte con una ventaja concreta: puede reducir o eliminar la necesidad de endeudarse, acceder antes a una hipoteca o evitar años de alquiler. Quien carece de ese respaldo debe construir su capacidad de ahorro desde cero, precisamente cuando una parte importante de sus ingresos se destina a pagar un alquiler.
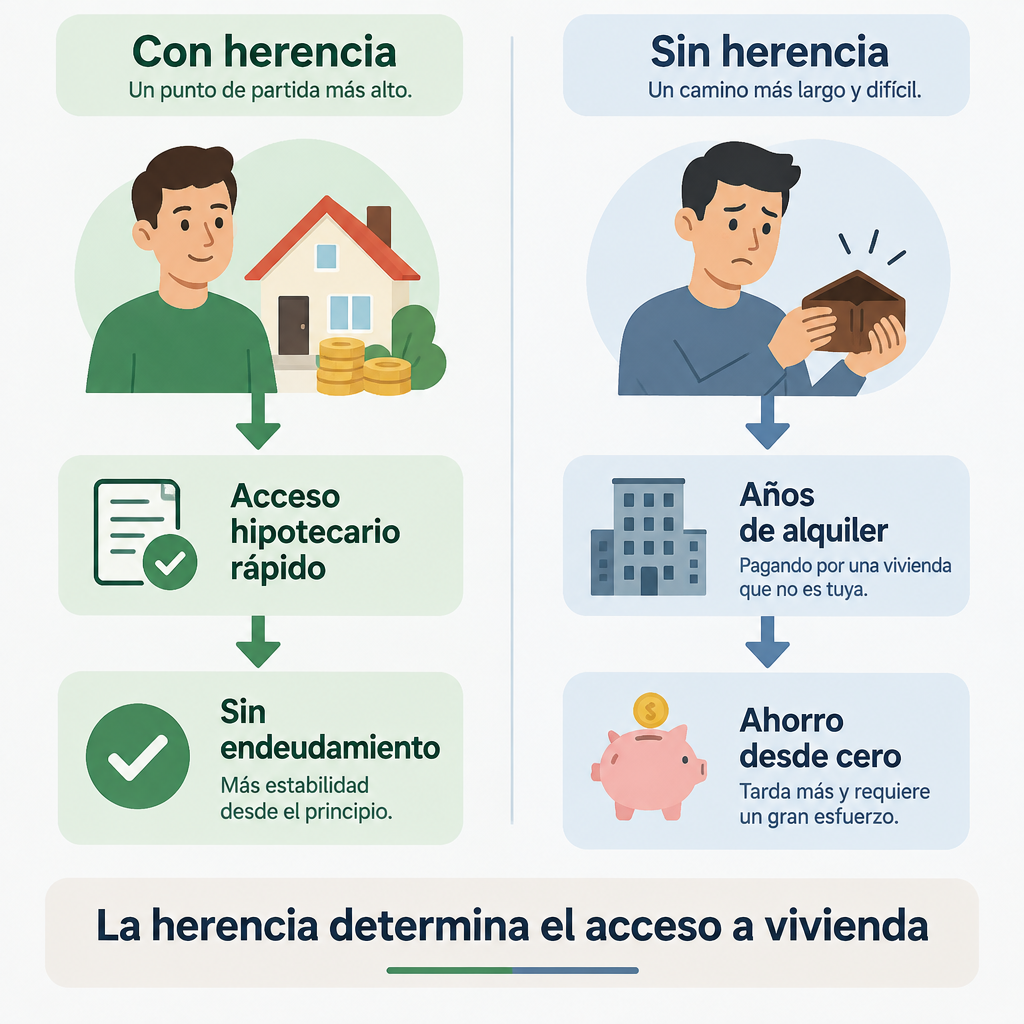
Esa asimetría resulta especialmente relevante en un mercado donde reunir la entrada para una hipoteca es uno de los principales obstáculos. Según el Banco de España, la señal de entrada habitual ronda el 20% del valor del inmueble más los gastos asociados, lo que en una vivienda de 200.000 euros supone movilizar entre 50.000 y 60.000 euros antes de firmar la escritura. Para alguien sin apoyo familiar, ahorrar esa cantidad mientras paga un alquiler puede requerir más de una década.
| Perfil | Apoyo familiar | Acceso a vivienda en propiedad |
|---|---|---|
| Salario medio, sin herencia ni ayuda | Ninguno | Muy difícil: ahorro lento con alquiler alto |
| Salario medio, con herencia o donación parcial | Entrada cubierta o reducida | Más accesible: menos deuda y menor cuota mensual |
| Salario bajo, sin apoyo | Ninguno | Prácticamente inaccesible sin subsidio público |
| Salario bajo, con vivienda heredada | Vivienda ya disponible | Acceso directo sin necesidad de hipoteca |
El desgaste emocional de trabajar para pagar un alquiler
El periodista deportivo Dani Garrido, que participó en la conversación, amplió el análisis hacia el coste emocional de esta presión económica. La dinámica de «vivir para trabajar, trabajar para sobrevivir, sobrevivir para tener un techo» genera una sensación de inseguridad permanente, especialmente entre quienes comprueban que el empleo no garantiza por sí mismo una vida estable.
Lee también : Las cotizadas españolas reparten 35.198 millones en dividendos hasta julio
La vivienda condiciona decisiones que van más allá del gasto mensual: la posibilidad de formar una familia, cambiar de ciudad por motivos laborales o afrontar el futuro con estabilidad. Cuando una proporción elevada de los ingresos se destina a pagar el alquiler, el margen para ahorrar, invertir o planificar se estrecha de forma significativa. El problema deja de medirse solo en euros y pasa a afectar las expectativas vitales.
Un diagnóstico que cambia las prioridades del debate
La distinción entre crisis generacional y crisis de clases importa porque cada diagnóstico conduce a prioridades distintas. Si la vivienda se interpreta como un conflicto entre jóvenes y mayores, la discusión puede quedar atrapada en la responsabilidad de unos y otros. Si se analiza como un problema de acceso desigual a los recursos, el foco se desplaza hacia el papel del patrimonio heredado, la capacidad redistributiva del sistema fiscal y las políticas de vivienda asequible.
El INE refleja que el esfuerzo medio para acceder a la vivienda en España supera el 30% de la renta disponible en varias comunidades autónomas, umbral que los expertos consideran límite de sostenibilidad. Por encima de ese porcentaje, la capacidad de ahorro se erosiona y la emancipación se retrasa, independientemente de la edad del inquilino o comprador.
Lee también : Rebote de inflación: qué implica para sus ahorros e hipotecas
La reflexión de Francino conecta con un debate más amplio sobre la distribución de la riqueza en España y el peso creciente del patrimonio frente al salario como fuente de bienestar económico. Mientras los activos inmobiliarios se revalorizan, quienes no tienen acceso a ellos ven cómo la brecha se amplía con el tiempo.
Sé el primero en comentar.