

La inflación en España llegó al 3,5% en julio de 2026, por encima de la media de la zona euro (2,9%), y el Banco Central Europeo (BCE) no espera una corrección significativa hasta bien entrado 2027. Así lo advierte el Boletín Económico del BCE, documento de referencia para las decisiones del Consejo de Gobierno, que identifica el encarecimiento de la energía derivado de la guerra en Irán como el principal factor de riesgo.
El choque energético de Irán, sin trasladar del todo a los precios
Según el BCE, el alza de costes provocada por la tensión en los mercados energéticos tras el conflicto con Irán todavía no se ha transmitido por completo a la economía. Eso significa que una parte del impacto inflacionista está aún por llegar. El organismo advierte de que cualquier nueva interrupción en el suministro de energía podría añadir presión adicional sobre los precios en los próximos meses.
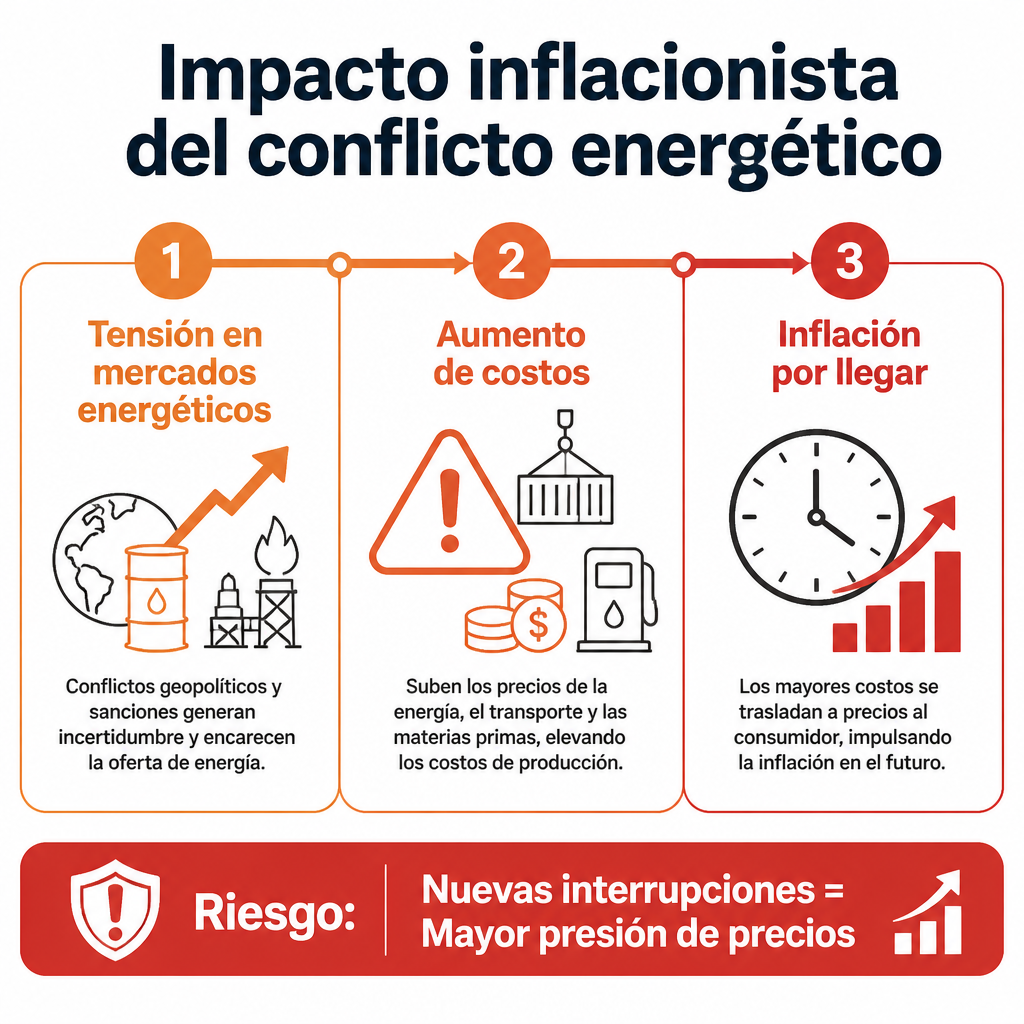
Las expectativas de inflación a largo plazo en la zona euro se mantienen cerca del objetivo del 2%, pero el BCE reconoce que el contexto geopolítico introduce un nivel elevado de incertidumbre que dificulta cualquier pronóstico con precisión. Para una referencia del impacto del petróleo en los mercados, puede consultarse el análisis sobre la caída del Brent por debajo de 80 dólares ante un posible acuerdo en el estrecho de Ormuz.
Lee también : Tesoro argentino logra rollover del 100,26% y mantiene liquidez sin cambios
Tres factores que prolongan la presión sobre los precios
El BCE no limita su análisis a la energía. El Boletín identifica al menos tres elementos que pueden retrasar la vuelta de la inflación a niveles más bajos:
- Energía: el coste de la perturbación provocada por la guerra en Irán aún no ha sido absorbido por completo por hogares y empresas.
- Alimentos: los fenómenos meteorológicos extremos, consecuencia del cambio climático, presionan al alza los precios de los productos básicos de la cesta de la compra.
- Comercio internacional: las políticas arancelarias y la fragmentación de las cadenas de suministro globales encarecen las materias primas y elevan los costes de producción dentro de la zona euro.
En España, la retirada de algunas ayudas fiscales refuerza esta presión. La reducción del IVA aplicada a los carburantes volvió al tipo general del 21% en julio, aunque se mantienen ciertos ajustes sobre los hidrocarburos.
Crecimiento modesto y menor confianza de familias y empresas
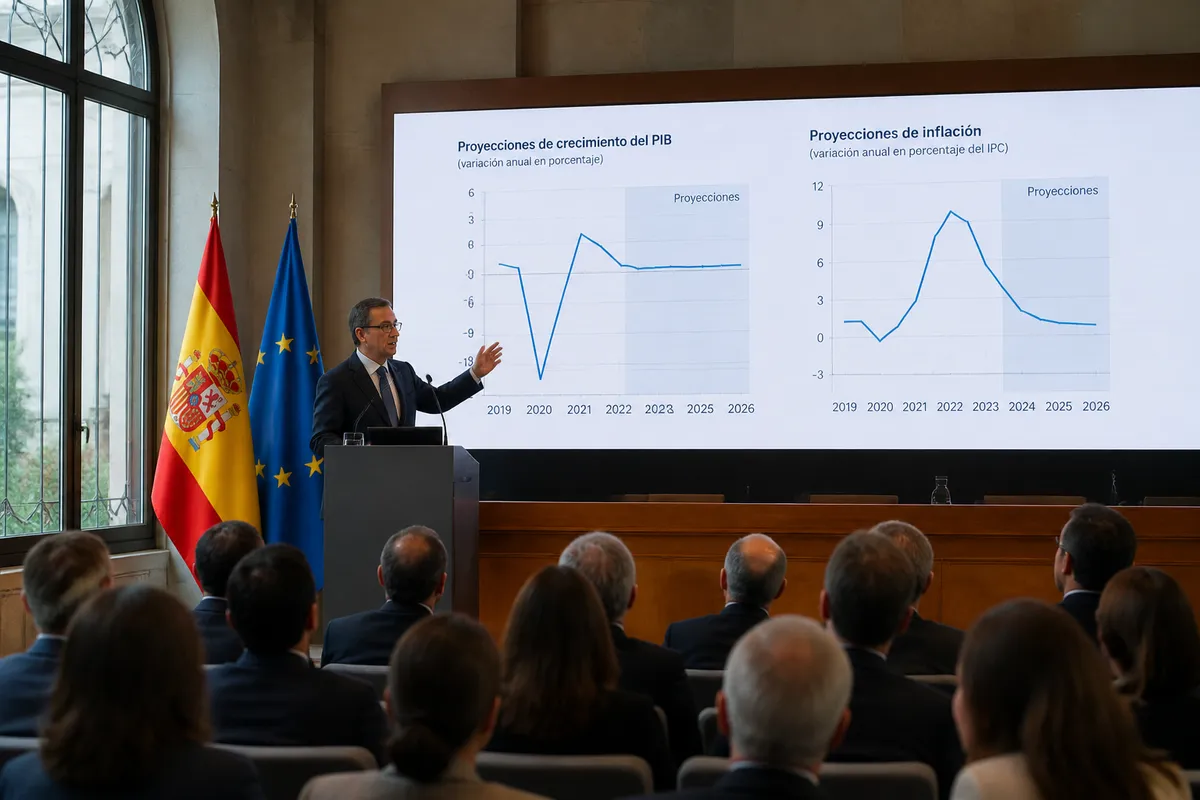
El organismo europeo anticipa un crecimiento "modesto" a corto plazo. Las familias podrían contener el gasto ante el temor a nuevas subidas de precios, con un impacto más severo en los hogares de menor renta, que destinan una proporción mayor de su presupuesto a energía y productos básicos.
Lee también : Argentina renueva el 100% de sus vencimientos en pesos sin agravar la tensión de liquidez
Las empresas tampoco escapan a este escenario. El BCE apunta a una caída de la inversión empresarial por el aumento de los costes financieros y la falta de visibilidad sobre la evolución económica internacional. Las exportaciones de la zona euro tampoco muestran señales claras de recuperación en el horizonte inmediato. Este entorno de incertidumbre global comparte protagonismo con otros factores de riesgo analizados en el reportaje sobre los riesgos económicos en España ante la transición electoral.
| Indicador | Dato | Fecha / Fuente |
|---|---|---|
| Inflación en España | 3,5% | Julio 2026 (BCE) |
| Inflación en la zona euro | 2,9% | Julio 2026 (BCE) |
| Tasa de paro en la zona euro | 6,2% | Mayo 2026 (BCE) |
| Mejora prevista de precios | Primer trimestre de 2027 | Boletín Económico del BCE |
El mercado laboral resiste, pero perderá dinamismo
El BCE señala la fortaleza del mercado laboral como uno de los pocos factores de resiliencia del ciclo actual: la tasa de desempleo de la zona euro se situó en el 6,2% en mayo, según los datos del propio organismo. Sin embargo, la institución prevé que el empleo pierda dinamismo si persisten las tensiones geopolíticas y la incertidumbre sobre la demanda.
Sobre la política fiscal, el BCE considera que las medidas de apoyo aplicadas por los gobiernos deben ser temporales y focalizadas en los sectores más afectados, para evitar que el estímulo público alimente adicionalmente la inflación subyacente.
Lee también : Argentina renueva deuda y capta US$50 millones adicionales para el Tesoro
Sé el primero en comentar.